O BOE publica o Decreto Lei que recolle a bonificación no imposto de hidrocarburos para o 4º trimestre de 2026 e o 3º paquete de axudas ao sector do transporte para este período
.
- O Goberno mantén para o 4º trimestre do ano unha redución significativa o imposto de hidrocarburos e axudas específicas para o transporte semellantes ás aprobadas para o período de marzo a xuño e posteriormente de xullo a setembro.
Como é sobradamente coñecido, en resposta aos efectos da guerra en Irán, o Goberno aprobara ata a data dous paquetes de medidas fiscais e económicas especialmente destinadas aos sectores máis afectados polo conflito, entre estes loxicamente o transporte. O primeiro paquete aprobouse o pasado mes de marzo mediante o Decreto-lei 7/2026 e o segundo o 29 de xuño mediante o Decreto-lei 18/2026.
No Consello de Ministros do martes día 29 de setembro aprobouse un terceiro paquete de axudas e bonificacións, que foi publicado onte día 30 no BOE como Real Decreto-lei 25/2026, de 29 de setembro, que deberá ser ratificado polo Congreso dos Deputados, privisiblemente mañá venres 2 de Outubro. Do mesmo xeito que os dous paquetes anteriores, estas axudas non están suxeitas aos límites “de mínimis”.
Por outro lado, a información que nos chega da Axencia Tributaria é que está a rexistrar atrasos significativos na tramitación dos pagamentos. En concreto, do primeiro paquete (de 22 de marzo a 30 de xuño) din ter satisfeito o 94% das solicitudes para empresas con vehículos con dereito a gasóleo profesional (GP), pero só o 15 % das correspondentes a vehículos sen dereito a GP. Do segundo paquete (de 1 de xullo a 30 de setembro), son escasos os pagamentos feitos.
3º paquete de axudas conflito Irán
As reducións no imposto sobre hidrocarburos aplicable ao gasóleo manteranse vixentes durante os 3 últimos meses do ano—abrangendo tanto vehículos particulares como comerciais—, tal e como se fixo durante o verán.
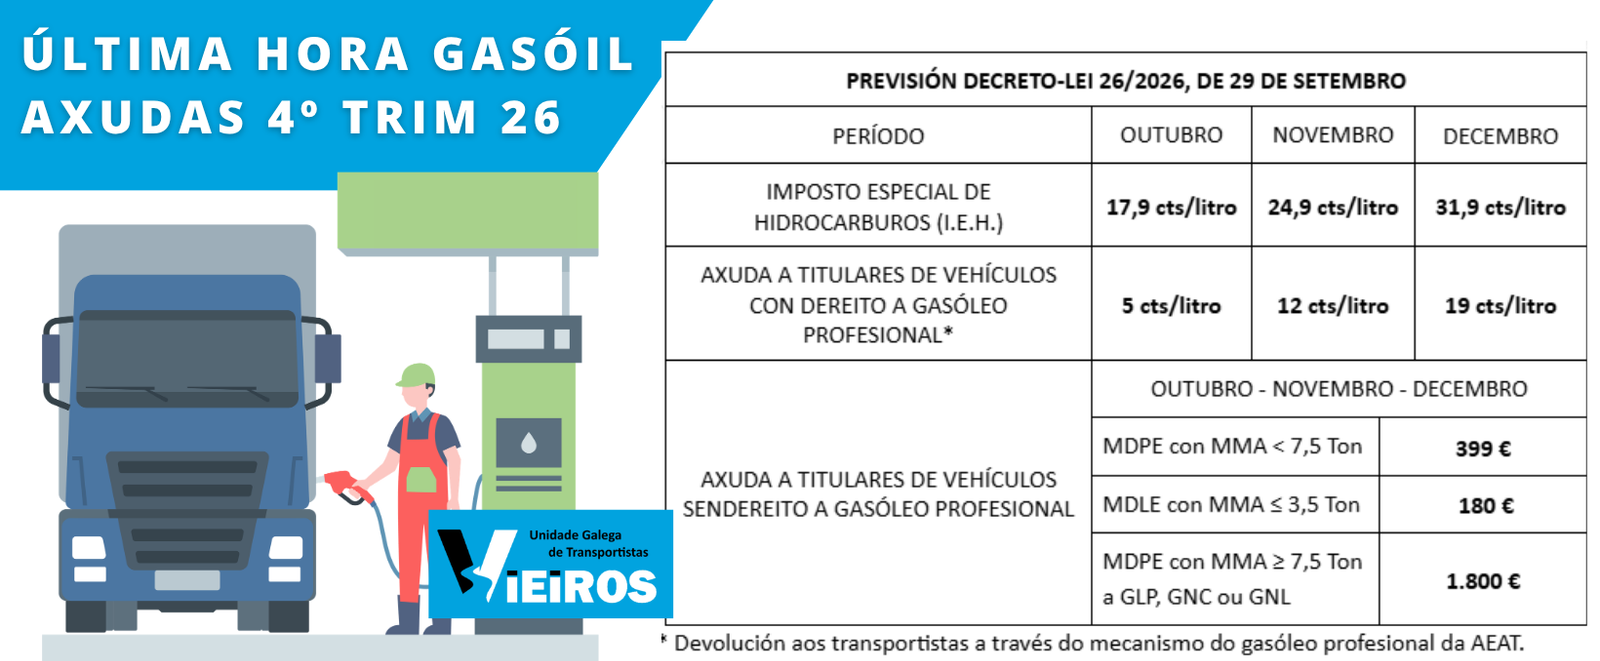
No que respecta ao imposto especial de hidrocarburos (IEH) aplicable ao diésel, o seu valor será de 17,9 cts/litro en Outubro (redución de 20 cts sobre os 37,9 cts existentes antes de marzo), 24,9 cts/litro en Novembro e 31,9 cts/litro en Decembro. Non obstante, o Decreto-lei inclúe unha disposición que establece que, se os prezos internacionais do petróleo volven subir significativamente debido ao conflito bélico, a redución do imposto sobre hidrocarburos para Novembro e Decembro recalcularíase e elevaríase de novo ata os 20 cts.
Como consecuencia desta rebaixa temporal do imposto sobre hidrocarburos, a devolución do imposto sobre o GP -vixente ata marzo- permanecerá suspendida ata 2027.
Axudas específicas sector transporte
Ademais da redución do IEH xa mencionada e en consonancia con paquetes de axudas anteriores, establécese unha axuda adicional ao sector do transporte por estrada, tal e como se detalla a continuación. Cómpre recordar que os transportistas autónomos e as empresas de transporte beneficiarias destas axudas teñen prohibido despedir traballadores por causas de forza maior ou por motivos económicos, técnicos, organizativos ou de produción derivados da situación que se aborda, ata o 30 de decembro de 2026. O incumprimento desta obriga comportará a obriga de devolver a axuda recibida e a cualificación do despedimento como nulo.
A) AXUDAS A AXUDAS A TRANSPORTISTAS CON VEHÍCULOS CON DEREITO A GP
Non será necesario presentar ningunha solicitude nin declaración e a Axencia Tributaria aboará directamente cada mes as seguintes cantidades: 5 cts/litro consumido en Outubro, 12 cts/litro en Novembro e 19 cts/litro en Decembro.Non obstante, cómpre ter en conta que o Decreto-lei establece que estas cantidades poderían reducirse se se incrementase a redución do IEH debido á evolución dos prezos internacionais do petróleo, tal e como se indicou anteriormente.
Non obstante, cómpre ter en conta que o Decreto-lei establece que estas cantidades poderían reducirse se se incrementase a redución do IEH debido á evolución dos prezos internacionais do petróleo, tal e como se indicou anteriormente.
B) AXUDAS A AXUDAS A TRANSPORTISTAS CON VEHÍCULOS SEN DEREITO A GP
Neste caso, deberá presentarse unha declaración ante a Axencia Tributaria utilizando o formulario designado, na que se especifique a conta bancaria para o pagamento da axuda. A solicitude deberá presentarse entre o 1 de novembro e o 31 de decembro.
As contías establecidas por vehículo, as cales están suxeitas a modificacións en función das flutuacións dos prezos internacionais do petróleo, son as seguintes:
- Transporte mercadorías pesado MDPE con MMA < 7,5 Ton: 399 €
- Transporte mercadorías lixeiro (furgón) MDLE con MMA ≤ 3,5 Ton: 180 €
- Transporte mercadorías pesado MDPE con MMA ≥ 7,5 Ton con tipo de carburante GLP, GNC ou GNL: 1.800 €
Así por tanto, no seguinte cadro resúmense os números para este último trimestre de 2026:
PREVISIÓN DECRETO-LEI 26/2026, DE 29 DE SETEMBRO | |||
| PERÍODO | Outubro | Novembro | Decenbro |
IMPOSTO ESPECIAL DE HIDROCARBUROS (I.E.H.) | 17,9 cts/l | 24,9 cts/l | 31,9 cts/l |
AXUDA A TITULARES DE VEHÍCULOS CON DEREITO A GASÓLEO PROFESIONAL* | 5 cts/l | 12 cts/l | 19 cts/l |
AXUDA A TITULARES DE VEHÍCULOS SEN DEREITO A GASÓLEO PROFESIONAL | MDPE con MMA < 7,5 Ton | 399€ | |
MDLE con MMA ≤ 3,5 Ton | 180€ | ||
| MDPE con MMA ≥ 7,5 Ton a GLP/GNC/GNL | 1.800€ | ||
* Devolución aos transportistas a través do mecanismo do gasóleo profesional da AEAT.
Modificación parcial cláusula gasóleo
O Decreto-Lei 25/2026 reitera que as medidas de axuda extraordinaria recollidas neste non se poden ter en conta á hora de calcular as revisións dos prezos do transporte baseadas nas flutuacións do prezo do combustible (a fórmula de indexación), é dicir, cargadores e intermediarios non poden utilizar estas axudas temporais como pretexto para tentar pagar menos aos transportistas.